
티스토리 뷰
디지털 유산이나 사후 계정 관리에 대해 알아보다 보면 ‘디지털 사망 보험’이라는 표현을 접하게 됩니다. 이름만 보면 사람이 사망한 뒤 온라인 계정과 디지털 자산을 보험사가 대신 정리하거나 가족에게 넘겨주는 별도의 보험상품이 이미 존재하는 것처럼 느껴질 수 있습니다.
하지만 현재 공개된 보험사와 관련 기관의 자료를 확인해 보면 조금 다르게 볼 필요가 있습니다. ‘디지털 사망 보험’이라는 이름의 보험상품이 하나의 표준적인 보험 분야로 널리 자리 잡았다고 보기는 어렵습니다.
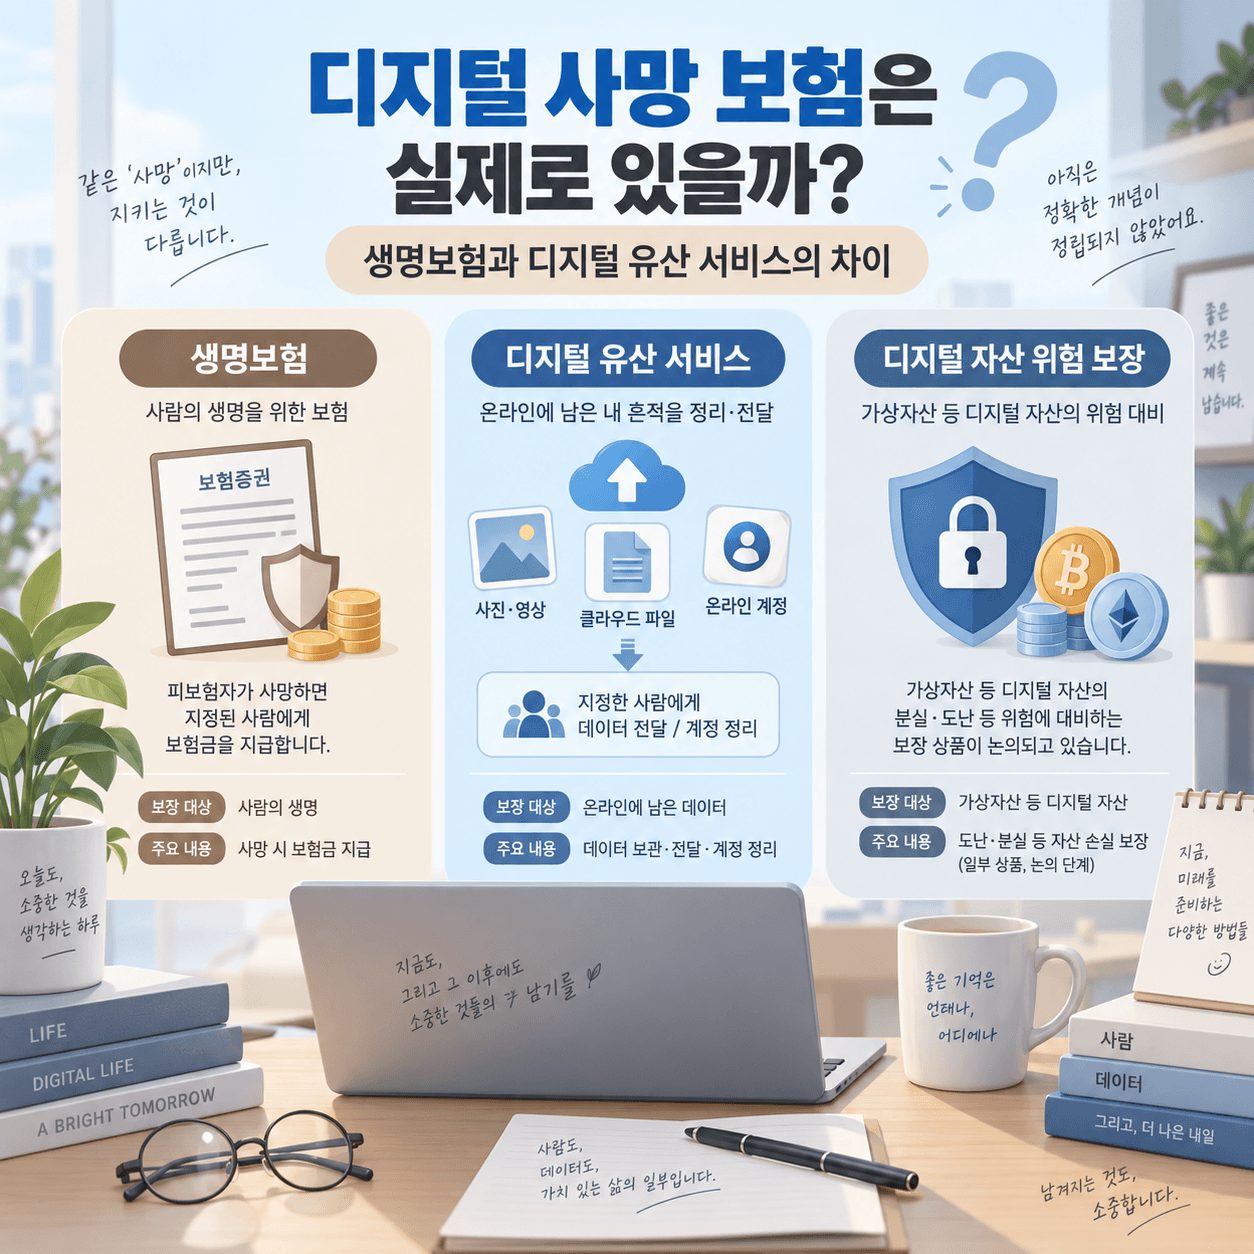
대신 기존 생명보험에 디지털 유산 관리 기능을 더하거나, 플랫폼 자체에서 사망 이후 데이터를 전달하는 기능을 제공하는 사례가 나타나고 있습니다. 비슷해 보이지만 각각의 역할은 다릅니다.
디지털 사망 보험이라는 말, 어디까지 실제일까
일반적인 생명보험은 가입자가 사망했을 때 약정된 보험금을 수익자에게 지급하는 것이 기본적인 역할입니다.
반면 디지털 유산 관리는 사진과 영상, 온라인 계정, 문서, 비밀번호 정보처럼 사망 이후에도 남는 디지털 자료를 어떻게 보관하고 전달하거나 정리할 것인지에 초점이 맞춰져 있습니다.
두 영역 모두 사망 이후를 다룬다는 공통점은 있지만 같은 서비스라고 볼 수는 없습니다.
따라서 디지털 자산을 정리하는 기능이 보험에 포함되어 있다고 해서 그것을 곧바로 별도의 ‘디지털 사망 보험’이라고 부르는 것은 주의할 필요가 있습니다.
실제로 생명보험과 디지털 유산 기능을 결합한 사례는 있다
보험과 디지털 유산 관리가 실제로 결합된 사례는 확인할 수 있습니다.
국제 생명보험을 제공하는 Unisure는 International Individual Life Plan 가입자에게 ‘Digital Legacy Vault’를 기본 기능으로 제공합니다.
이 기능은 유언장, 비밀번호, 온라인 신원과 같은 중요한 정보를 한곳에 보관하고, 사망한 경우 지정해 둔 사람에게 정보를 공유할 수 있도록 설계되어 있습니다.
중요한 점은 Digital Legacy Vault가 별도의 사망보험금을 지급하는 새로운 보험상품이 아니라 기존 생명보험에 포함된 디지털 유산 관리 기능이라는 것입니다.
이 사례를 보면 보험과 디지털 유산 서비스의 결합 가능성은 이미 현실에 들어와 있지만, 이것을 곧바로 독립된 ‘디지털 사망 보험 시장’이라고 확대해서 해석하기는 어렵습니다.
보험사가 아니어도 디지털 유산 기능은 이미 제공되고 있다
사망 이후 데이터를 전달하거나 삭제하는 기능은 보험사가 아닌 플랫폼에서도 제공하고 있습니다.
삼성의 ‘디지털 유산’ 서비스에서는 이용자가 생전에 자신의 데이터를 사망 후 삭제할지, 지정한 유산 관리자에게 전달할지를 설정할 수 있습니다.
유산 관리자는 접근 코드와 사망 사실을 증명할 수 있는 서류 등을 제출해 고인의 데이터에 대한 접근을 요청할 수 있습니다.
이런 사례를 보면 현재 실제로 발전하고 있는 것은 하나의 보험상품이라기보다 생명보험의 부가 기능, 플랫폼의 사후 데이터 관리, 별도의 디지털 유산 서비스 등이 서로 다른 방식으로 발전하는 모습에 가깝습니다.
블록체인이 반드시 필요한 것도 아니다
디지털 사망과 관련된 서비스를 설명할 때 블록체인과 스마트 계약이 자주 등장합니다.
블록체인은 기록을 변경하기 어렵게 만들 수 있고 스마트 계약을 활용한 자동 처리 가능성도 있기 때문에 보험 분야에서 활용 가능성이 논의되고 있습니다.
하지만 현재 보험업계에서 블록체인이 널리 사용되는 표준 기술이라고 보기는 어렵습니다. 다양한 활용 가능성이 논의되고 있는 단계에 가깝습니다.
따라서 사망 사실이 확인되는 즉시 블록체인 스마트 계약이 작동해 SNS를 삭제하고 가상자산을 가족에게 자동 이전하는 것이 현재 디지털 유산 서비스의 일반적인 방식이라고 생각해서는 안 됩니다.
실제 서비스에서는 각 플랫폼의 이용약관과 신원 확인, 사망 증명, 접근 권한 확인 같은 절차가 더 중요할 수 있습니다.
AI로 고인을 재현하는 서비스도 보험과는 구분해야 한다
최근에는 고인이 남긴 문자나 음성, 사진 등을 이용해 대화형 AI나 디지털 아바타를 만드는 기술도 등장하고 있습니다.
하지만 이런 서비스 역시 보험상품과는 별개의 분야입니다. 유족의 애도나 추모를 돕는 서비스와 보험금을 지급하거나 자산 손실을 보장하는 보험은 목적부터 다릅니다.
디지털 사후 서비스를 설명할 때 이 여러 영역을 하나의 산업이나 하나의 보험상품처럼 묶지 않는 것이 중요합니다.
앞으로 보험과 디지털 유산 서비스는 더 가까워질까
보험산업 자체는 이미 인공지능, 모바일 서비스, 자동화, 블록체인 등 다양한 디지털 기술을 활용하는 방향으로 변화하고 있습니다.
디지털 유산에 대한 관심도 커지고 있기 때문에 앞으로 생명보험이나 상속 관련 서비스에 디지털 자료 보관이나 사후 전달 기능이 추가되는 사례가 더 늘어날 가능성은 있습니다.
다만 현재 확인되는 사례만으로 ‘디지털 사망 보험이 새로운 보험산업의 주요 축으로 성장할 것’이라고 단정할 단계는 아닙니다. 실제 보험상품이 얼마나 출시되는지, 소비자가 얼마나 이용하는지, 각 나라의 법과 플랫폼 정책이 어떻게 정비되는지를 더 지켜봐야 합니다.
이름보다 실제로 무엇을 제공하는지 확인해야 한다
처음 ‘디지털 사망 보험’이라는 말을 접했을 때는 저도 이미 새로운 종류의 보험상품이 따로 존재하는 것처럼 받아들이기 쉬웠습니다. 그런데 실제 자료를 하나씩 확인해 보니 보험, 디지털 유산 보관, 사후 계정 관리, AI 추모 서비스가 서로 다른 영역인데 이름 때문에 한데 섞여 보이는 경우가 있었습니다.
그래서 앞으로 이런 서비스를 볼 때는 이름보다 무엇을 실제로 해주는지를 먼저 확인하는 게 맞다고 봅니다. 사망보험금을 지급하는 상품인지, 디지털 자료를 보관해 지정한 사람에게 전달하는 서비스인지, 아니면 계정이나 데이터를 사후에 처리하는 기능인지 구분하면 훨씬 정확하게 이해할 수 있습니다. 아직 만들어지고 있는 분야일수록 그럴듯한 미래 전망보다 지금 실제로 제공되는 기능부터 확인하는 것이 더 중요하다는 생각이 듭니다.
참고자료
Unisure Group - International Individual Life Plan 및 Digital Legacy Vault 공식 안내
'디지털 장의사' 카테고리의 다른 글
| 온라인 추모와 디지털 애도, 슬픔을 치유하는 새로운 문화 (0) | 2026.08.28 |
|---|---|
| 유족이 디지털 장의사에게 처음 문의할 때, 무엇부터 확인해야 할까? (0) | 2026.08.27 |
| 디지털 애도 플랫폼의 진화, 무엇이 바뀌었나 (0) | 2026.08.27 |
| 남겨진 SNS 계정, 유산인가 삭제 대상인가 (0) | 2026.08.26 |
| 디지털 장의사의 오늘과 내일: 사망 이후를 설계하는 직업의 진화 (0) | 2026.08.26 |